México y la industria de Acero: expansión, infraestructura y crecimiento
10/28/2026
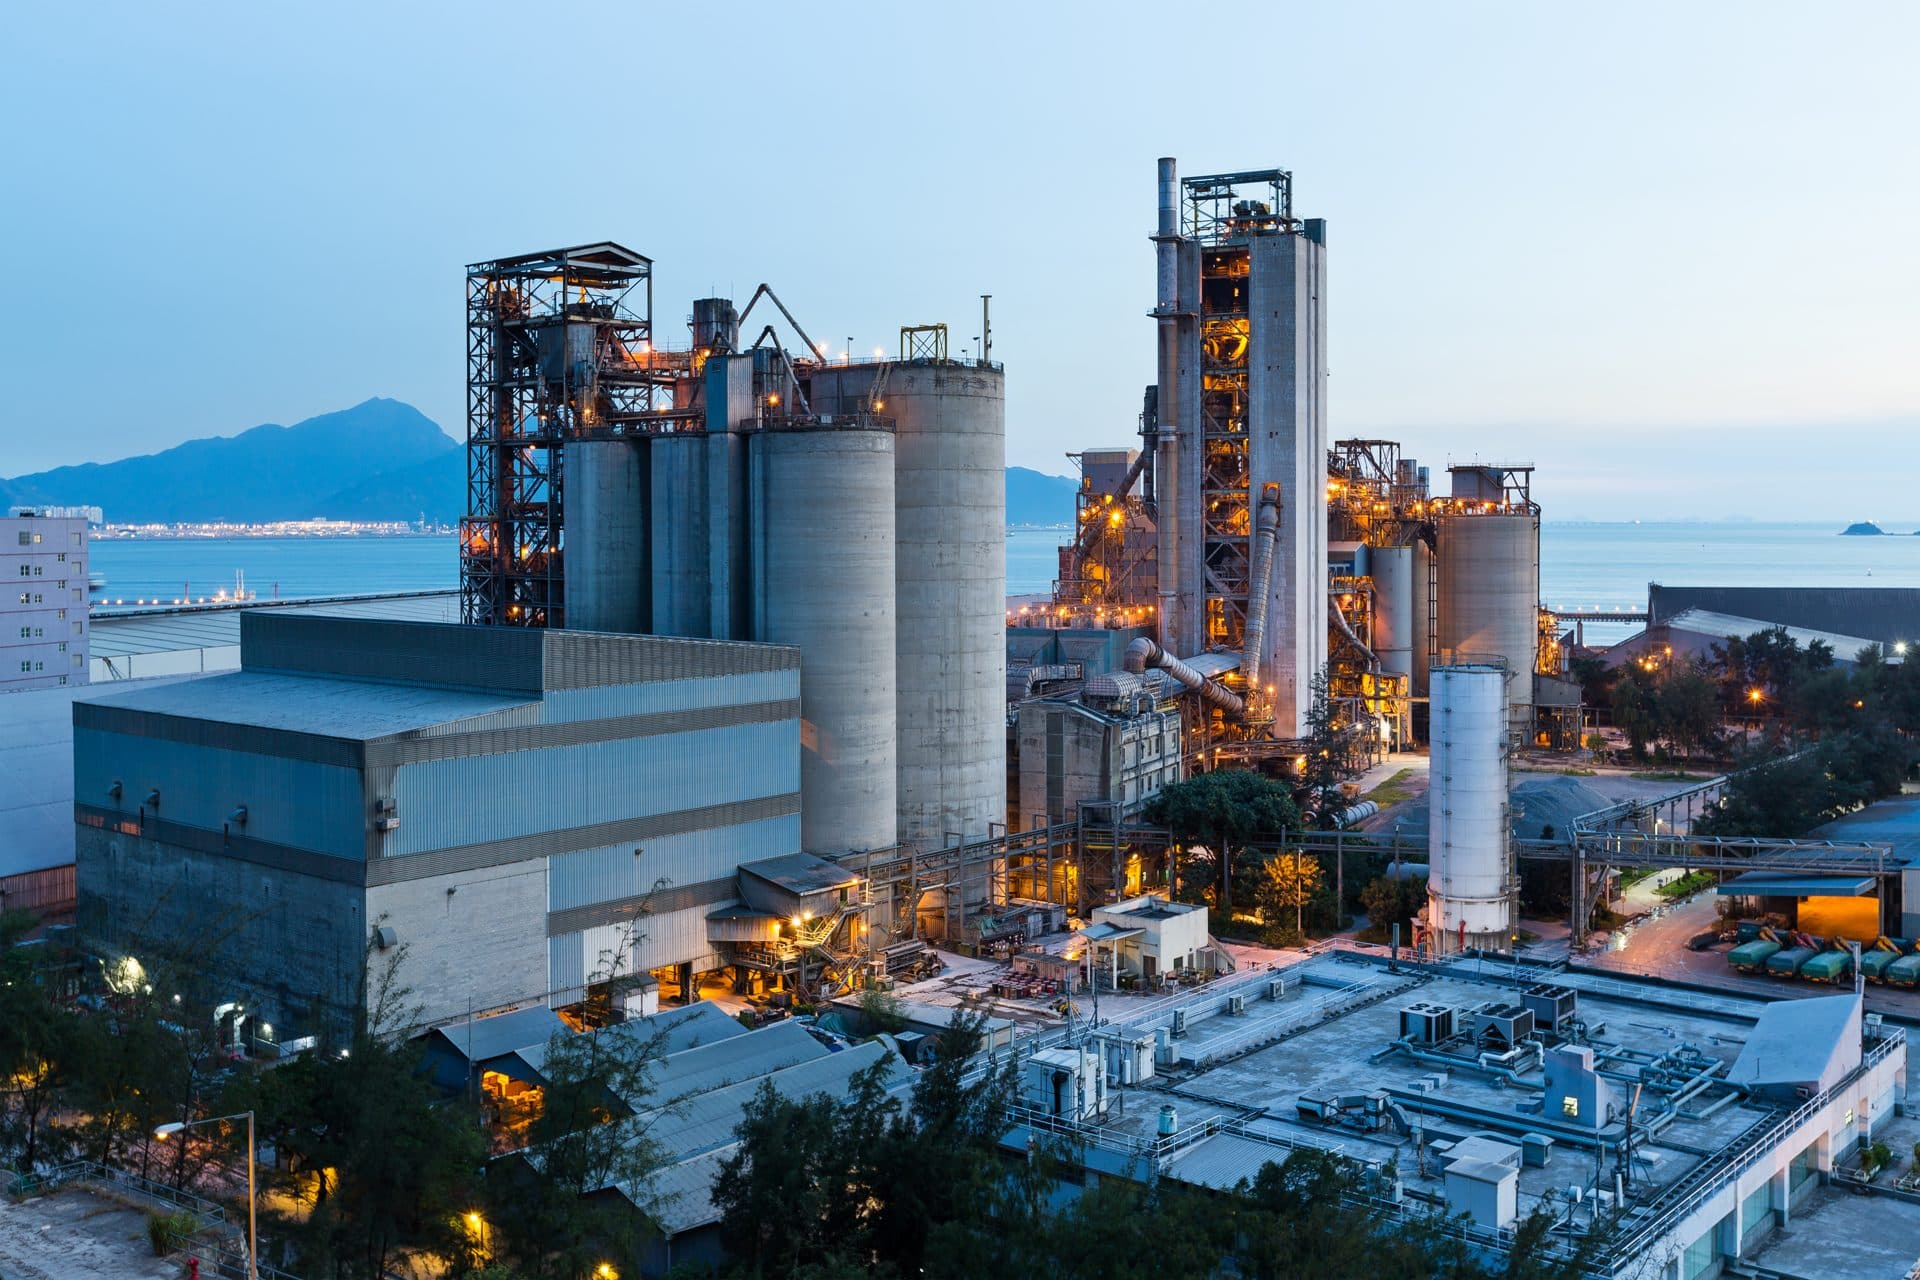
La industria del acero en México tiene más de 120 años de desarrollo y ha sido un pilar clave para la industrialización del país, la expansión de la infraestructura y el crecimiento del sector automotriz y manufacturero.

Hoy, la industria mexicana del acero es:
- Una de las 15 más grandes del mundo
- Un proveedor crítico para automotriz, construcción, maquinaria y energía
- Un pilar para el desarrollo del nearshoring
Su evolución refleja las transformaciones del país: de economía cerrada a potencia manufacturera integrada en cadenas globales.
La Asociación Latinoamericana del Acero (Alacero) anunció recientemente que el consumo de acero en México registrará una caída estimada del 10.5% en 2025, derivada principalmente de la desaceleración en los sectores de construcción y manufactura, así como de un entorno internacional marcado por presiones arancelarias y una menor inversión en infraestructura.
Este ajuste confirma un escenario de contracción industrial que ya venía anticipándose: obras civiles en pausa, costos logísticos al alza y un ciclo manufacturero con menor dinamismo. Las empresas del sector y sus cadenas de suministro enfrentan así un 2025 más retador en términos de planificación, financiamiento y cumplimiento regulatorio.

Sin embargo, el panorama no es del todo negativo.
¿Qué implica este escenario para las empresas en México?
- Mayor necesidad de control financiero y fiscal para enfrentar fluctuaciones de demanda y precios.
- Ajustes operativos y laborales derivados de la variabilidad en proyectos de construcción y manufactura.
- Reconfiguración de cadenas de suministro, especialmente ante las tensiones comerciales entre EE.UU., México y Asia.
- Oportunidades de inversión ligadas a infraestructura, nearshoring y ampliación de capacidad productiva.
El reto es navegar 2025 con enfoque preventivo y, al mismo tiempo, preparar el terreno para capturar oportunidades en 2026.

La industria del acero es un termómetro de la actividad económica nacional. Su caída y posterior recuperación proyectada no solo marcan un ciclo, sino también una oportunidad para que las empresas se fortalezcan e innoven.